Backtest lời nhưng Live lỗ? Cái bẫy overfit khi tối ưu EA trong MT5
Mục lục bài viết
 Đặng Trí Thanh
Giám đốc Công nghệ · DNT Digital · Hướng Nghiệp Dữ Liệu
Giảng dạy Khóa Kiến thức Giao dịch Forex MQL MT5, Lập trình MT5, Bot Auto Trading.
Backtest lời nhưng Live lỗ? Cái bẫy overfit khi tối ưu EA
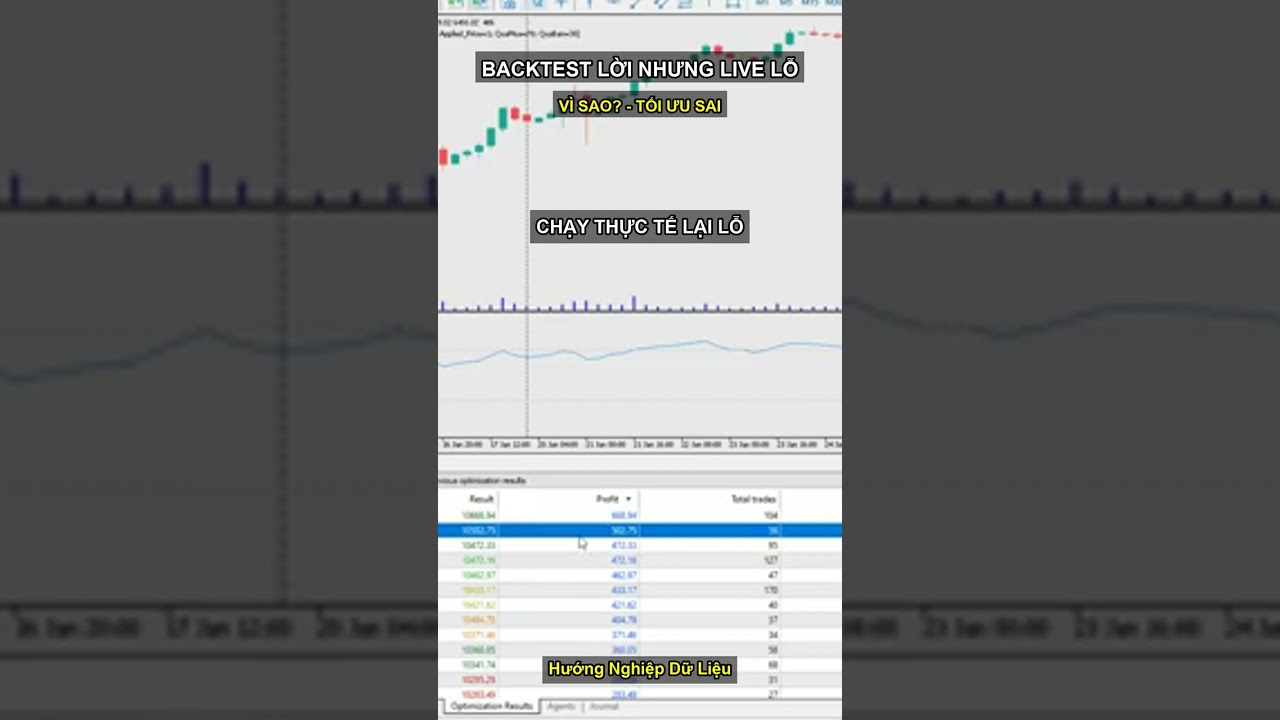
Bạn backtest ra lợi nhuận 500 đẹp đẽ, vui mừng nạp tiền thật… rồi bot lỗ ngay tuần đầu. Đây là câu chuyện quá quen thuộc với 95% trader mới bắt đầu lập trình bot EA. Nguyên nhân sâu xa thường là overfitting — tối ưu quá khớp dữ liệu quá khứ, không còn hiệu quả với dữ liệu tương lai.
Trong bài viết này, chúng ta phân tích vì sao “backtest lời mà live lỗ”, cái bẫy tối ưu quá nhanh, cách kiểm tra thông số chuẩn và chiến lược kiểm định an toàn trước khi đưa bot vào tài khoản thật.
1. Vì sao Backtest lời nhưng Live lỗ?
1.1. Overfitting (quá khớp)
Overfitting xảy ra khi bạn tối ưu thông số EA để khớp quá mức với dữ liệu quá khứ — bot “thuộc lòng” quá khứ nhưng không khái quát được tương lai. Kết quả backtest đẹp, nhưng điều kiện thị trường thay đổi là bot thua ngay.
1.2. Ví dụ điển hình
Trong bài giảng Buổi 7, giảng viên chỉ ra tình huống:
- Chạy optimize một bộ thông số → ra lợi nhuận 500
- Nhưng chạy lại chính bộ thông số đó (hoặc chạy thực tế) → lỗ
- Nguyên nhân: chạy optimization quá nhanh → chưa đúng thông số, có nhầm lẫn
2. Các nguyên nhân phổ biến khiến Live lỗ
2.1. Chạy optimization quá nhanh / sai thông số
Khi chạy Strategy Tester với tốc độ tối đa hoặc dữ liệu không đủ, kết quả có thể sai lệch. Cần kiểm tra:
- Dữ liệu lịch sử đầy đủ và đúng
- Model “Every tick” thay vì “Open prices”
- Thông số đầu vào không bị nhầm lẫn
2.2. Không đủ dữ liệu backtest
Backtest trên 1-2 năm dữ liệu có thể không bao phủ đủ các điều kiện thị trường (xu hướng, đi ngang, tin tức, khủng hoảng). Bot tối ưu trên đoạn ngắn sẽ dễ vỡ.
2.3. Chênh lệch spread / slippage
Backtest với spread thấp, không tính slippage → kết quả đẹp hơn thực tế. Khi live, spread + slippage + phí swap ăn mòn lợi nhuận.
2.4. Khác biệt model tester
- Every tick based on real ticks: chính xác nhất
- Every tick: khá chính xác
- 1 minute OHLC: kém chính xác hơn
- Open prices: nhanh nhưng không chính xác
3. Cách kiểm tra thông số chuẩn trước khi tin backtest
3.1. Kiểm tra lại toàn bộ thông số
Trước khi đưa bot live, hãy:
- Chạy lại EA với cùng thông số nhiều lần để xác nhận kết quả nhất quán
- Kiểm tra các biến có bị nhầm lẫn (VD đặt SL/TP ngược, sai số pip)
- In log kiểm tra từng điều kiện
3.2. Backtest nhiều giai đoạn khác nhau
Tối ưu trên 1 giai đoạn, sau đó kiểm tra trên giai đoạn khác (out-of-sample). Nếu bot thắng cả 2 giai đoạn → đáng tin hơn.
In-sample  (tối ưu):  2019–2023
Out-sample (kiểm tra): 2023–2026
3.3. Walk-forward analysis
Chia dữ liệu thành nhiều đoạn, tối ưu từng đoạn rồi kiểm tra đoạn kế tiếp — mô phỏng cách bot hoạt động trong tương lai.
3.4. Kiểm tra drawdown thực tế
Backtest đẹp nhưng drawdown 80% → không thể chịu được khi live. Hãy xem drawdown tối đa và so với khả năng chịu đựng tâm lý + margin.
4. Cấu hình Strategy Tester chuẩn trong MT5
4.1. Chọn đúng model
Tools → Options → Tester
- Use: "Every tick based on real ticks" (chính xác nhất)
- Quality: Maximum
4.2. Đủ dữ liệu
- Tải đầy đủ M1 (hoặc tick) cho symbol cần backtest
- Chọn khoảng thời gian đủ dài (3-5 năm tối thiểu)
4.3. Kiểm tra spread thực tế
Backtest với spread gần với spread broker thực (tùy symbol, thời điểm).
5. Lập trình tránh overfit trong MQL5
5.1. Giới hạn số tham số
Ít tham số hơn = ít nguy cơ overfit hơn. Chỉ dùng tham số thực sự cần thiết:
// Tránh quá nhiều input không cần thiết
input int    FastMA = 5;
input int    SlowMA = 20;
// Không thêm 10 tham số tùy chỉnh vô nghĩa
5.2. Tối ưu trong khoảng hợp lý
Khi chạy optimization, giới hạn bước nhảy và khoảng giá trị hợp lý — tránh “thử mọi thứ” để tìm bộ số đẹp nhất vô nghĩa:
// Tối ưu MA trong khoảng thực tế
// FastMA: 5 → 20 (bước 1)
// SlowMA: 20 → 100 (bước 5)
5.3. Kiểm tra vùng ổn định
Một EA tốt nên ổn định với nhiều bộ thông số gần nhau (plateau), không chỉ đúng 1 bộ số “thần kỳ”. Vẽ heatmap kết quả, tránh spike đơn lẻ.
6. Quy trình đưa bot live an toàn
- Backtest đầy đủ (every tick, 3-5 năm, nhiều giai đoạn)
- Kiểm tra out-of-sample (giai đoạn chưa tối ưu)
- Forward test / Demo (chạy demo 1-2 tháng, so sánh với backtest)
- Kiểm tra drawdown thực tế và margin
- Chạy live với lot nhỏ (10-20% kế hoạch) trước, tăng dần
- Giám sát bot 24/7 (dùng VPS + công cụ cảnh báo)
7. Câu hỏi thường gặp (FAQ)
7.1. Vì sao bot backtest lời nhưng live lỗ?
Phổ biến nhất là overfit (tối ưu quá khớp quá khứ), thiếu dữ liệu, chênh lệch spread/slippage, hoặc chạy optimization sai thông số.
7.2. Backtest bao nhiêu năm là đủ?
Tối thiểu 3-5 năm, bao gồm cả giai đoạn xu hướng và đi ngang. Càng dài càng tin cậy.
7.3. Model nào chính xác nhất khi backtest?
“Every tick based on real ticks” — chính xác nhất nhưng chậm.
7.4. Làm sao tránh overfit?
Giảm số tham số, tối ưu trong khoảng hợp lý, kiểm tra out-of-sample, walk-forward, và chấp nhận lợi nhuận vừa phải thay vì “bộ số thần kỳ”.
7.5. Drawdown bao nhiêu là chấp nhận được?
Tùy khẩu vị, nhưng thường < 20-30% cho bot dài hạn. Drawdown 80% không thể sống sót về mặt tâm lý.
8. Kết luận
Backtest lời mà Live lỗ hầu hết do overfitting — tối ưu quá khớp dữ liệu quá khứ. Để tránh, hãy: backtest đầy đủ với every-tick, kiểm tra out-of-sample, giảm số tham số, kiểm tra drawdown thực tế và forward-test trước khi live. Và luôn nhớ: nếu optimization chạy quá nhanh, chưa đúng thông số — hãy kiểm tra kỹ lại trước khi tin vào con số 500.
Nếu bạn muốn học bài bản về backtest, tối ưu EA và đưa bot live an toàn, hãy tham gia khóa Kiến thức Giao dịch tài chính & Lập trình đầu tư tự động (Forex MQL MT5 Cơ bản) tại Hướng Nghiệp Dữ Liệu.
🎬 Xem giải thích nhanh 60 giây: Backtest lời nhưng Live lỗ?
📚 Đăng ký khóa học: https://www.huongnghiepdulieu.com/kien-thuc-giao-dich-tai-chinh-forex-mt5/
Hướng Nghiệp Dữ Liệu — Đào tạo lập trình & giao dịch thực chiến · Hotline / Zalo: 0934 145 100
Bài viết liên quan