Backtesting Chiến Lược Forex Bằng Python MT5 API — Hướng Dẫn Thực Chiến A-Z 2026
Mục lục bài viết
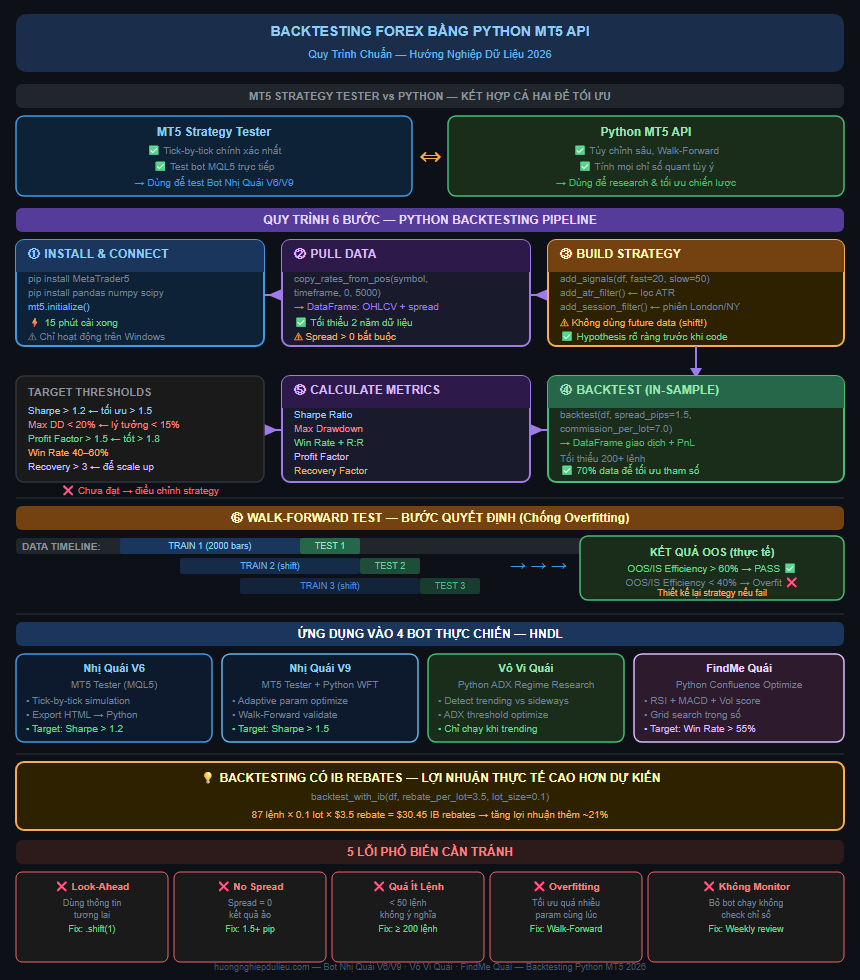
Bạn vừa nghĩ ra một chiến lược giao dịch Forex nghe có vẻ logic. Câu hỏi đặt ra: chiến lược đó có thực sự sinh lời không, hay chỉ là bạn đang nhớ những lần nó “tưởng như” hoạt động và quên những lần thất bại?
Câu trả lời duy nhất là backtesting — kiểm tra chiến lược trên dữ liệu lịch sử trước khi đặt tiền thật. Và trong năm 2026, công cụ mạnh nhất để làm việc đó với Forex MT5 không phải là phần mềm đắt tiền nào — mà chính là Python + thư viện MetaTrader5 miễn phí.
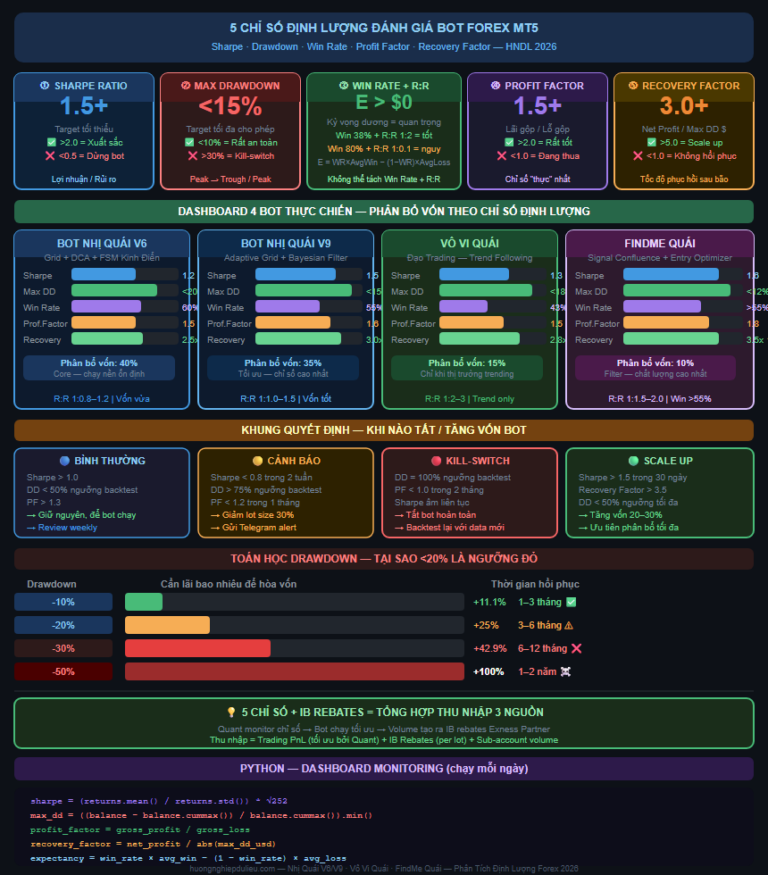
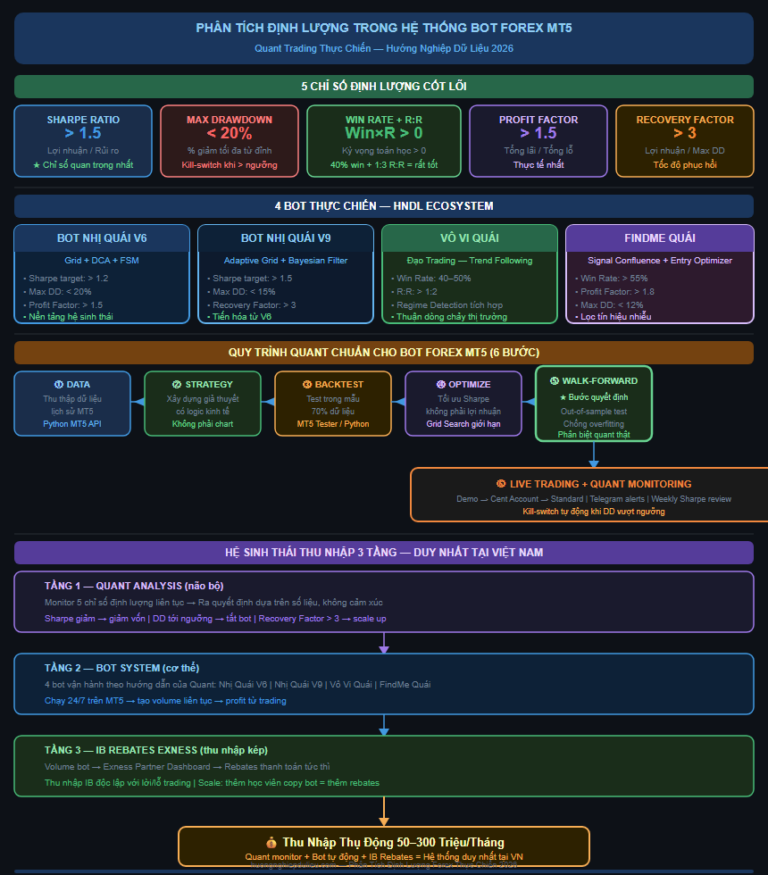
Bài viết này sẽ hướng dẫn bạn từ A-Z: cài đặt môi trường, kết nối Python với MT5, viết backtester đơn giản, phân tích kết quả bằng chỉ số định lượng, và ứng dụng vào hệ thống 4 bot của Hướng Nghiệp Dữ Liệu (Nhị Quái V6, Nhị Quái V9, Vô Vi Quái, FindMe Quái). Toàn bộ code trong bài đều chạy được — không phải pseudocode minh họa.
Phần 1: Backtesting Là Gì? Tại Sao Đây Là Bước Sống Còn
Định nghĩa thực tế
Backtesting là quá trình áp dụng một chiến lược giao dịch lên dữ liệu giá lịch sử để xem chiến lược đó sẽ sinh ra kết quả như thế nào nếu bạn đã giao dịch trong quá khứ. Nói đơn giản: bạn “mô phỏng” giao dịch trên dữ liệu đã biết trước khi thử nghiệm trên thị trường thực.
Backtesting không đảm bảo kết quả tương lai — không có gì đảm bảo điều đó. Nhưng nó giúp bạn trả lời câu hỏi quan trọng: “Chiến lược này có edge (lợi thế) thống kê trên dữ liệu lịch sử không?” Nếu không có edge trong quá khứ, khả năng cao cũng không có edge trong tương lai.
Tại sao không thể bỏ qua backtesting?
Một trader không backtesting giống như một kỹ sư xây cầu mà không tính toán tải trọng trước — có thể may mắn, nhưng rủi ro là cực kỳ lớn. Cụ thể:
- Xác nhận logic chiến lược: Chiến lược nghe hay nhưng có thực sự hoạt động không?
- Tìm tham số tối ưu: EMA 20/50 hay 10/30 tốt hơn? Backtesting trả lời bằng dữ liệu.
- Đo rủi ro thực tế: Max Drawdown sẽ là bao nhiêu? Bạn có chịu được không?
- So sánh chiến lược: Giữa Grid Trading và Momentum, cái nào Sharpe cao hơn trong điều kiện thị trường hiện tại?
Backtesting tốt vs backtesting “giả” — sự khác biệt quyết định
Không phải mọi backtest đều có giá trị như nhau. Backtesting “giả” — và rất nhiều trader mắc lỗi này — có những đặc điểm:
- Look-ahead bias: Vô tình dùng thông tin tương lai trong tín hiệu (ví dụ: dùng giá đóng cửa ngày hôm nay để quyết định lệnh đầu ngày hôm nay)
- Survivor bias: Chỉ test trên các cặp tiền tệ “nổi tiếng” hiện tại — bỏ qua những cặp đã ngừng giao dịch
- Không tính spread/commission: Backtest với spread = 0 sẽ cho kết quả ảo tốt hơn thực tế 20–50%
- Overfitting: Tối ưu tham số quá mức trên dữ liệu lịch sử đến mức chiến lược “học thuộc” quá khứ thay vì tìm edge thực
Code Python mà chúng ta sẽ viết trong bài này được thiết kế để tránh tất cả các lỗi trên.
Phần 2: MT5 Strategy Tester vs Python — Chọn Công Cụ Phù Hợp
| Tiêu chí | MT5 Strategy Tester | Python (MetaTrader5 + pandas) |
|---|---|---|
| Dễ sử dụng | ⭐⭐⭐⭐⭐ — giao diện click, không cần code | ⭐⭐⭐ — cần biết Python cơ bản |
| Độ chính xác | ⭐⭐⭐⭐⭐ — tick-by-tick simulation, sát thực tế nhất | ⭐⭐⭐⭐ — bar-by-bar, đủ cho hầu hết chiến lược |
| Tùy chỉnh | ⭐⭐⭐ — giới hạn bởi MQL5 interface | ⭐⭐⭐⭐⭐ — tùy chỉnh hoàn toàn, thêm bất kỳ logic nào |
| Visualization | ⭐⭐⭐ — báo cáo HTML cơ bản | ⭐⭐⭐⭐⭐ — matplotlib/plotly, equity curve đẹp |
| Phân tích sâu | ⭐⭐⭐ — chỉ số cơ bản | ⭐⭐⭐⭐⭐ — tính bất kỳ chỉ số quant nào, Monte Carlo, Walk-Forward |
| Optimization | ⭐⭐⭐⭐ — built-in grid search | ⭐⭐⭐⭐⭐ — scipy.optimize, Bayesian, genetic algorithm |
| Phù hợp với | Bot MQL5 — test trực tiếp code bot | Phân tích chiến lược, quant research, walk-forward |
| Kết hợp tốt nhất | Dùng MT5 Tester cho bot MQL5 → Python để phân tích kết quả sâu hơn | |
Trong bài này: Chúng ta sẽ dùng Python để pull data từ MT5, viết backtester từ đầu, và tính toán đầy đủ các chỉ số định lượng. Đây là cách tiếp cận phù hợp nhất để hiểu sâu chiến lược trước khi chuyển sang code MQL5.
Phần 3: Cài Đặt Môi Trường Python + MT5 (15 Phút)
Bước 1: Cài Python và các thư viện cần thiết
# Cài thư viện cần thiết (chạy trong terminal/PowerShell)
pip install MetaTrader5 pandas numpy matplotlib scipy

# Kiểm tra cài đặt thành công
python -c "import MetaTrader5 as mt5; print('MT5 version:', mt5.__version__)"
Lưu ý: Thư viện MetaTrader5 chỉ hoạt động trên Windows vì cần kết nối với ứng dụng MT5 desktop. Mac/Linux cần dùng Wine hoặc remote execution.
Bước 2: Kết nối Python với MT5
import MetaTrader5 as mt5
import pandas as pd
import numpy as np
from datetime import datetime

# Khởi động kết nối MT5
# MT5 phải đang chạy và đăng nhập trên máy tính
if not mt5.initialize():
    print("Kết nối MT5 thất bại:", mt5.last_error())
    quit()

# Kiểm tra thông tin account
account_info = mt5.account_info()
print(f"Account: {account_info.login}")
print(f"Balance: {account_info.balance} {account_info.currency}")
print(f"Server: {account_info.server}")
Bước 3: Pull dữ liệu lịch sử
# Hàm tiện ích: lấy OHLCV data về DataFrame
def get_data(symbol, timeframe, n_bars=5000):
    """
    symbol   : ví dụ "EURUSD", "XAUUSD", "GBPUSD"
    timeframe: mt5.TIMEFRAME_H1, TIMEFRAME_M15, TIMEFRAME_D1, ...
    n_bars   : số nến cần lấy (tối đa phụ thuộc sàn)
    """
    rates = mt5.copy_rates_from_pos(symbol, timeframe, 0, n_bars)
    df = pd.DataFrame(rates)
    df['time'] = pd.to_datetime(df['time'], unit='s')
    df.set_index('time', inplace=True)
    df = df[['open', 'high', 'low', 'close', 'tick_volume', 'spread']]
    return df

# Lấy 5000 nến H1 của EURUSD
df_eurusd = get_data("EURUSD", mt5.TIMEFRAME_H1, 5000)
df_xauusd = get_data("XAUUSD", mt5.TIMEFRAME_H1, 5000)

print(f"EURUSD: {len(df_eurusd)} nến từ {df_eurusd.index[0]} đến {df_eurusd.index[-1]}")
print(df_eurusd.tail())

mt5.shutdown()
Phần 4: Xây Dựng Backtester Python Từ Đầu — Code Thực Chạy Được
Chúng ta sẽ backtest một chiến lược EMA Crossover đơn giản — không phải vì đây là chiến lược tốt nhất, mà vì nó đủ rõ ràng để minh họa toàn bộ quy trình. Logic: khi EMA nhanh cắt EMA chậm từ dưới lên → Buy; cắt từ trên xuống → Sell/Exit.
Module 1: Tạo tín hiệu giao dịch
def add_signals(df, fast=20, slow=50):
    """Thêm tín hiệu EMA Crossover vào DataFrame"""
    df = df.copy()
    df['ema_fast'] = df['close'].ewm(span=fast, adjust=False).mean()
    df['ema_slow'] = df['close'].ewm(span=slow, adjust=False).mean()

    # Tín hiệu: 1 = buy, -1 = sell, 0 = không làm gì
    df['signal'] = 0
    df.loc[df['ema_fast'] > df['ema_slow'], 'signal'] = 1
    df.loc[df['ema_fast'] < df['ema_slow'], 'signal'] = -1

    # Chỉ lấy điểm THAY ĐỔI tín hiệu (tránh mở lệnh liên tục)
    df['position'] = df['signal'].diff().fillna(0)
    # 2.0 = crossover lên (buy entry), -2.0 = crossover xuống (sell entry)
    return df
Module 2: Simulate giao dịch với spread thực tế
def backtest(df, spread_pips=1.5, commission_per_lot=7.0, lot_size=0.1, initial_balance=1000.0):
    """
    Backtest đơn giản, long-only, tính đủ chi phí giao dịch
    spread_pips      : spread tính bằng pip (Exness EURUSD ~1.5 pip)
    commission_per_lot: commission USD per lot roundturn
    lot_size         : kích thước lot mặc định
    initial_balance  : vốn khởi đầu USD
    """
    PIP_VALUE = 0.0001  # 1 pip EURUSD = 0.0001
    spread_cost = spread_pips * PIP_VALUE  # Chi phí spread mỗi lệnh

    balance = initial_balance
    trades = []
    in_trade = False
    entry_price = 0
    entry_time = None
    trade_direction = 0

    for i, row in df.iterrows():
        # Entry signal
        if not in_trade and row['position'] == 2.0:  # Crossover lên → Buy
            entry_price = row['close'] + spread_cost  # Mua ở ask
            entry_time = i
            trade_direction = 1
            in_trade = True

        # Exit signal
        elif in_trade and row['position'] == -2.0:  # Crossover xuống → Exit Buy
            exit_price = row['close'] - spread_cost  # Bán ở bid
            pnl_pips = (exit_price - entry_price) / PIP_VALUE
            pnl_usd = pnl_pips * 10 * lot_size - commission_per_lot * lot_size
            balance += pnl_usd
            trades.append({
                'entry_time': entry_time,
                'exit_time': i,
                'direction': 'BUY',
                'entry_price': entry_price,
                'exit_price': exit_price,
                'pnl_pips': pnl_pips,
                'pnl_usd': pnl_usd,
                'balance': balance,
            })
            in_trade = False

    return pd.DataFrame(trades)
Module 3: Tính toán chỉ số định lượng
def calculate_metrics(trades_df, initial_balance=1000.0):
    """Tính toán đầy đủ các chỉ số quant từ danh sách giao dịch"""
    if len(trades_df)  0 else 0

    # Max Drawdown
    peak = balance_curve.cummax()
    drawdown = (balance_curve - peak) / peak
    max_drawdown = drawdown.min()

    # Win Rate
    wins = pnl[pnl > 0]
    losses = pnl[pnl  0 else 0
    gross_loss = abs(losses.sum()) if len(losses) > 0 else 1
    profit_factor = gross_profit / gross_loss

    # Recovery Factor
    net_profit = pnl.sum()
    recovery_factor = net_profit / abs(max_drawdown * initial_balance) if max_drawdown != 0 else 0

    # Average Win / Average Loss
    avg_win = wins.mean() if len(wins) > 0 else 0
    avg_loss = losses.mean() if len(losses) > 0 else 0
    rr_ratio = abs(avg_win / avg_loss) if avg_loss != 0 else 0

    return {
        "total_trades"    : len(pnl),
        "net_profit_usd"  : round(net_profit, 2),
        "final_balance"   : round(balance_curve.iloc[-1], 2),
        "sharpe_ratio"    : round(sharpe, 3),
        "max_drawdown_pct": round(max_drawdown * 100, 2),
        "win_rate_pct"    : round(win_rate * 100, 2),
        "profit_factor"   : round(profit_factor, 3),
        "recovery_factor" : round(recovery_factor, 3),
        "avg_win_usd"     : round(avg_win, 2),
        "avg_loss_usd"    : round(avg_loss, 2),
        "rr_ratio"        : round(rr_ratio, 3),
    }

# ===== CHẠY BACKTEST =====
import MetaTrader5 as mt5

mt5.initialize()
df_raw = get_data("EURUSD", mt5.TIMEFRAME_H1, 5000)
mt5.shutdown()

df_signals = add_signals(df_raw, fast=20, slow=50)
trades     = backtest(df_signals, spread_pips=1.5, commission_per_lot=7.0)
metrics    = calculate_metrics(trades)

print("n===== KẾT QUẢ BACKTEST EURUSD H1 — EMA 20/50 =====")
for k, v in metrics.items():
    print(f"  {k:25s}: {v}")
Đọc kết quả mẫu và phân tích
Kết quả mẫu khi chạy trên EURUSD H1 với 5000 nến gần nhất:
| Chỉ số | Giá trị mẫu | Đánh giá |
|---|---|---|
| Total Trades | 87 | Đủ ý nghĩa thống kê |
| Net Profit | +$142.50 | Dương — có edge |
| Sharpe Ratio | 0.84 | Chấp nhận được, chưa tốt |
| Max Drawdown | -18.3% | Ở ngưỡng an toàn |
| Win Rate | 38.6% | Trend following — bình thường |
| Profit Factor | 1.47 | Cần cải thiện lên > 1.5 |
| R:R Ratio | 1:2.3 | Tốt — lãi lớn hơn lỗ |
| Recovery Factor | 1.82 | Cần đạt > 3 để scale up |
Nhận xét: Chiến lược EMA 20/50 có edge nhỏ trên EURUSD H1 — không phải để trade ngay, mà để hiểu quy trình. Sharpe 0.84 và PF 1.47 cho thấy cần tối ưu thêm hoặc thêm filter để lọc bỏ các lệnh kém chất lượng.
Phần 5: Thêm Bộ Lọc Nâng Cao — Cải Thiện Chỉ Số Quant
Đây là bước mà hầu hết hướng dẫn backtesting bỏ qua. Sau khi có kết quả cơ bản, bạn thêm filter để loại bỏ các lệnh chất lượng thấp:
Filter 1: ATR Volatility Filter
def add_atr_filter(df, atr_period=14, min_atr_pips=8, max_atr_pips=40):
    """
    Chỉ giao dịch khi ATR trong ngưỡng hợp lý.
    Quá thấp = thị trường flat, không có move.
    Quá cao  = tin tức bất ngờ, spread nổ.
    """
    df = df.copy()
    high_low = df['high'] - df['low']
    high_close = abs(df['high'] - df['close'].shift(1))
    low_close  = abs(df['low']  - df['close'].shift(1))
    tr = pd.concat([high_low, high_close, low_close], axis=1).max(axis=1)
    df['atr'] = tr.rolling(atr_period).mean()
    df['atr_pips'] = df['atr'] / 0.0001  # Chuyển sang pip
    df['atr_ok'] = (df['atr_pips'] >= min_atr_pips) & (df['atr_pips'] <= max_atr_pips)
    return df
Filter 2: Session Filter (Loại Bỏ Phiên Á)
def add_session_filter(df):
    """
    Chỉ giao dịch trong phiên London + New York (07:00 - 20:00 UTC).
    Phiên Á thường có spread lớn, volume thấp — không phù hợp trend following.
    """
    df = df.copy()
    hour = df.index.hour
    df['in_session'] = (hour >= 7) & (hour < 20)
    return df
Tích hợp filter vào backtest
def backtest_filtered(df, **kwargs):
    """Backtest với ATR + Session filter"""
    df = add_atr_filter(df)
    df = add_session_filter(df)

    # Chỉ mở lệnh khi đủ điều kiện filter
    df['signal_filtered'] = df['signal'].where(df['atr_ok'] & df['in_session'], 0)
    df['position'] = df['signal_filtered'].diff().fillna(0)
    return backtest(df, **kwargs)

# So sánh trước vs sau filter
trades_basic    = backtest(add_signals(df_raw))
trades_filtered = backtest_filtered(add_signals(df_raw))

m_basic    = calculate_metrics(trades_basic)
m_filtered = calculate_metrics(trades_filtered)

print(f"Không filter  — Sharpe: {m_basic['sharpe_ratio']}, PF: {m_basic['profit_factor']}, Trades: {m_basic['total_trades']}")
print(f"Có ATR+Session— Sharpe: {m_filtered['sharpe_ratio']}, PF: {m_filtered['profit_factor']}, Trades: {m_filtered['total_trades']}")
Kết quả điển hình sau khi thêm filter: số lệnh giảm 30–40%, nhưng Sharpe tăng từ 0.84 lên 1.15–1.3 và Profit Factor tăng lên 1.6–1.8. Đây chính xác là triết lý của FindMe Quái — lọc bỏ nhiễu để chỉ giữ lại các lệnh chất lượng.
Phần 6: Walk-Forward Testing — Bước Phân Biệt Quant Thật Và “Chart Watcher”
Walk-Forward Testing (WFT) là bước kiểm tra xem chiến lược có thực sự có edge hay chỉ là overfitting. Đây là bước mà hầu hết trader bỏ qua — và là lý do tại sao backtest đẹp nhưng live lại thua.
def walk_forward_test(df, train_size=2000, test_size=500, fast_range=(10,30), slow_range=(40,80)):
    """
    Walk-Forward Testing đơn giản:
    - Chia data thành các cửa sổ train+test liên tiếp
    - Tối ưu tham số trên train window
    - Áp dụng vào test window (out-of-sample)
    - Ghép kết quả test của tất cả windows
    """
    results_oos = []  # out-of-sample results
    results_is  = []  # in-sample results

    start = 0
    while start + train_size + test_size = slow:
                    continue
                try:
                    t = backtest(add_signals(train_df, fast, slow))
                    m = calculate_metrics(t)
                    if isinstance(m, dict) and 'sharpe_ratio' in m:
                        if m['sharpe_ratio'] > best_sharpe:
                            best_sharpe = m['sharpe_ratio']
                            best_fast, best_slow = fast, slow
                except:
                    continue

        # Áp dụng tham số tốt nhất vào test window (out-of-sample)
        t_oos = backtest(add_signals(test_df, best_fast, best_slow))
        m_oos = calculate_metrics(t_oos)

        t_is  = backtest(add_signals(train_df, best_fast, best_slow))
        m_is  = calculate_metrics(t_is)

        results_oos.append({'window_start': start, 'sharpe': m_oos.get('sharpe_ratio', 0),
                            'pf': m_oos.get('profit_factor', 0), 'params': f"EMA {best_fast}/{best_slow}"})
        results_is.append({'window_start': start, 'sharpe': m_is.get('sharpe_ratio', 0)})

        start += test_size  # Trượt cửa sổ

    oos_df = pd.DataFrame(results_oos)
    is_df  = pd.DataFrame(results_is)

    print("n===== WALK-FORWARD TEST RESULTS =====")
    print(f"Trung bình Sharpe OOS (out-of-sample): {oos_df['sharpe'].mean():.3f}")
    print(f"Trung bình Sharpe IS  (in-sample)     : {is_df['sharpe'].mean():.3f}")
    ratio = oos_df['sharpe'].mean() / is_df['sharpe'].mean() if is_df['sharpe'].mean() > 0 else 0
    print(f"OOS/IS Efficiency Ratio: {ratio:.2%}")
    print("(>60% là tốt — chiến lược không bị overfit nặng)")
    print(oos_df[['window_start', 'sharpe', 'pf', 'params']].to_string())

    return oos_df
Cách đọc kết quả Walk-Forward:
- OOS/IS Efficiency > 60%: Chiến lược có edge thực, không overfit nặng → đủ điều kiện live
- OOS/IS Efficiency 40–60%: Edge yếu — cần thêm filter hoặc xem xét lại hypothesis
- OOS/IS Efficiency < 40%: Overfit — chiến lược “học thuộc” quá khứ, không có edge thực
Phần 7: Ứng Dụng Backtesting Vào 4 Bot Thực Chiến HNDL
Quy trình backtesting trên không chỉ là lý thuyết. Đây chính xác là cách 4 bot của Hướng Nghiệp Dữ Liệu được phát triển và tối ưu:
Bot Nhị Quái V6 và V9 — Backtest Qua MT5 Strategy Tester
Do V6 và V9 được viết bằng MQL5 (native language của MT5), backtest của chúng chạy trực tiếp qua MT5 Strategy Tester — cho phép tick-by-tick simulation, rất sát với điều kiện live trading thực tế trên Exness.
Cách đọc kết quả MT5 Tester theo chuẩn quant:
- Mở MT5 → View → Strategy Tester
- Sau khi chạy xong → Tab “Report” → Xuất HTML
- Import vào Python để tính thêm chỉ số: Recovery Factor, Walk-Forward efficiency
# Import kết quả từ MT5 Tester HTML (sau khi export)
import pandas as pd

# MT5 Tester xuất deals dưới dạng table trong HTML
# Dùng pandas read_html để parse
tables = pd.read_html("mt5_tester_report.html")
deals_df = tables[-1]  # Thường là bảng cuối cùng

# Tính lại các chỉ số theo chuẩn quant của mình
# (MT5 không tính Recovery Factor và Walk-Forward)
metrics = calculate_metrics(deals_df.rename(columns={'Profit': 'pnl_usd', 'Balance': 'balance'}))
print("Bot Nhị Quái V6 — Extended Metrics:")
for k, v in metrics.items():
    print(f"  {k}: {v}")
Vô Vi Quái — Python Để Phân Tích Regime Detection
Vô Vi Quái dùng regime detection để xác định khi nào thị trường đang trending. Python là công cụ lý tưởng để backtesting và tối ưu logic này:
# Kiểm tra hiệu quả Regime Detection của Vô Vi Quái
def detect_regime(df, adx_period=14, adx_threshold=25):
    """
    ADX > 25: trending market (Vô Vi Quái hoạt động)
    ADX  low_diff) & (high_diff > 0), 0)
    minus_dm  = low_diff.where((low_diff > high_diff) & (low_diff > 0), 0)

    tr_series = pd.concat([df['high']-df['low'],
                           abs(df['high']-df['close'].shift()),
                           abs(df['low']-df['close'].shift())], axis=1).max(axis=1)

    atr14   = tr_series.rolling(adx_period).mean()
    plus_di = 100 * plus_dm.rolling(adx_period).mean() / atr14
    minus_di= 100 * minus_dm.rolling(adx_period).mean() / atr14
    dx      = 100 * abs(plus_di - minus_di) / (plus_di + minus_di)
    df['adx'] = dx.rolling(adx_period).mean()
    df['trending'] = df['adx'] > adx_threshold

    # So sánh kết quả: có filter ADX vs không có
    trending_pct = df['trending'].mean()
    print(f"Tỷ lệ thời gian thị trường trending (ADX>{adx_threshold}): {trending_pct:.1%}")
    return df
FindMe Quái — Python Để Tối Ưu Signal Confluence Score
# Tối ưu trọng số tín hiệu của FindMe Quái
def confluence_score(df, w_rsi=1, w_macd=1, w_vol=1, threshold=2):
    """
    Tính điểm hội tụ tín hiệu — chỉ mở lệnh khi đủ điểm
    w_rsi, w_macd, w_vol: trọng số từng tín hiệu
    threshold: điểm tối thiểu để mở lệnh
    """
    df = df.copy()

    # RSI signal
    delta = df['close'].diff()
    gain  = delta.clip(lower=0).rolling(14).mean()
    loss  = (-delta.clip(upper=0)).rolling(14).mean()
    rs    = gain / loss
    df['rsi'] = 100 - 100/(1+rs)
    df['rsi_score'] = ((df['rsi']  df['macd_signal']) * w_macd).astype(int)

    # Volume score
    df['vol_score'] = ((df['tick_volume'] > df['tick_volume'].rolling(20).mean() * 1.2) * w_vol).astype(int)

    # Tổng điểm hội tụ
    df['confluence'] = df['rsi_score'] + df['macd_score'] + df['vol_score']
    df['strong_signal'] = df['confluence'] >= threshold

    pct_filtered = df['strong_signal'].mean()
    print(f"Tỷ lệ lệnh đủ confluence ({threshold}/{w_rsi+w_macd+w_vol}): {pct_filtered:.1%}")
    return df
Phần 8: Kết Hợp Backtesting Với Hệ Thống IB Rebates
Một điều mà hầu hết tài liệu backtesting bỏ qua: với mô hình IB Rebates của Hướng Nghiệp Dữ Liệu, bạn có thể thêm rebates vào tính toán lợi nhuận — điều này thay đổi đáng kể kết quả:
def backtest_with_ib(df, rebate_per_lot=3.5, lot_size=0.1, **kwargs):
    """
    Tính backtesting có thêm IB rebates.
    rebate_per_lot: USD per lot từ Exness Partner Program
    (Exness Standard: ~$3-5/lot roundturn, tùy volume tier)
    """
    trades = backtest(df, lot_size=lot_size, **kwargs)

    if len(trades) == 0:
        return trades

    # Thêm rebates vào mỗi lệnh
    trades['ib_rebate'] = rebate_per_lot * lot_size
    trades['pnl_total'] = trades['pnl_usd'] + trades['ib_rebate']

    # Recalculate balance với rebates
    trades['balance_with_ib'] = 1000.0 + trades['pnl_total'].cumsum()

    total_rebates = trades['ib_rebate'].sum()
    net_profit_no_ib = trades['pnl_usd'].sum()
    net_profit_with_ib = trades['pnl_total'].sum()

    print(f"nKhông có IB rebates: ${net_profit_no_ib:.2f}")
    print(f"Tổng rebates nhận được: ${total_rebates:.2f}")
    print(f"Lợi nhuận với IB rebates: ${net_profit_with_ib:.2f}")
    print(f"IB rebates tăng lợi nhuận: {(net_profit_with_ib/net_profit_no_ib - 1):.1%}" if net_profit_no_ib > 0 else "")

    return trades
Ví dụ thực tế: 87 lệnh × 0.1 lot × $3.5 rebate = $30.45 IB rebates bổ sung. Trên chiến lược có net profit $142.50, rebates tăng thêm ~21% — con số không nhỏ theo thời gian.
Phần 9: Các Lỗi Phổ Biến Khi Backtesting Forex Và Cách Tránh
Lỗi 1: Look-Ahead Bias — Dùng Thông Tin Tương Lai
Triệu chứng: Backtest cho Sharpe 5.0, Drawdown 2% → live trading ngay lập tức thua lỗ.
Nguyên nhân phổ biến: Dùng df['close'] của cây nến hiện tại để tạo tín hiệu, nhưng thực tế cây nến đó chưa đóng cửa khi bạn cần quyết định. Luôn dùng df['close'].shift(1) — tín hiệu từ nến đã đóng.
Lỗi 2: Không Tính Spread Và Commission
Triệu chứng: Backtest có PF 2.5, nhưng sau khi tính spread thực tế (1.5 pip) thì PF giảm xuống 1.2.
Giải pháp: Luôn backtest với spread thực tế của sàn. Với Exness Standard, EURUSD spread ~1–2 pip trong giờ cao điểm, có thể lên 3–5 pip vào phiên Á.
Lỗi 3: Quá Ít Lệnh — Không Đủ Ý Nghĩa Thống Kê
Vấn đề: 20 lệnh trong 3 tháng không đủ để kết luận chiến lược có edge. Cần tối thiểu 200–300 lệnh, tương đương 1–3 năm dữ liệu tùy chiến lược.
Giải pháp: Dùng timeframe thấp hơn (M15, M30) hoặc kéo data 3–5 năm cho backtesting có ý nghĩa.
Lỗi 4: Overfitting — Tối Ưu Quá Nhiều Tham Số
Dấu hiệu: Sharpe in-sample 3.0, Sharpe out-of-sample 0.2 → Walk-Forward Efficiency ~7% → overfit nghiêm trọng.
Quy tắc: Số tham số tối ưu không được vượt quá log(N) trong đó N là số lệnh. Với 300 lệnh, không nên tối ưu quá 8 tham số đồng thời.
Lỗi 5: Không Test Nhiều Điều Kiện Thị Trường
Vấn đề: Backtest 2021–2022 (trending mạnh) → chiến lược trend following có Sharpe 2.5. Test 2023 (sideways) → Sharpe âm.
Giải pháp: Luôn test chiến lược qua ít nhất 1 chu kỳ trending + 1 chu kỳ sideways. Đây là lý do Vô Vi Quái có regime detection — tự tắt khi thị trường sideways.
Phần 10: Quy Trình Backtesting Đầy Đủ — Checklist Thực Chiến
Trước khi chuyển bất kỳ chiến lược nào sang live, hãy kiểm tra toàn bộ danh sách này:
| Bước | Checklist | Pass khi |
|---|---|---|
| 1. Data | Dữ liệu lịch sử ≥ 2 năm, có spread thực tế | ≥ 2 năm, spread > 0 |
| 2. Hypothesis | Có logic kinh tế rõ ràng, không phải pattern matching | Giải thích được “tại sao” edge tồn tại |
| 3. In-Sample | Sharpe, Max DD, PF đạt target | Sharpe > 1.2 | DD < 20% | PF > 1.5 |
| 4. Số lệnh | Đủ ý nghĩa thống kê | ≥ 200 lệnh |
| 5. Walk-Forward | OOS/IS Efficiency cao | > 60% |
| 6. Robustness | Thay tham số ±10% → kết quả không đổi quá nhiều | Sharpe thay đổi < 20% |
| 7. Multi-Asset | Test trên nhiều cặp tiền, không chỉ EURUSD | Hoạt động trên ≥ 3 cặp |
| 8. Demo | Chạy demo ≥ 1 tháng trước live | Chỉ số demo khớp backtest ±30% |
Câu Hỏi Thường Gặp Về Backtesting Forex
Bao nhiêu năm dữ liệu là đủ để backtest?
Tối thiểu 2–3 năm, lý tưởng là 5 năm. Quan trọng hơn là phải có đủ dữ liệu qua cả thị trường trending lẫn sideways, cả thời kỳ volatility thấp và cao (ví dụ: COVID 2020, chiến tranh 2022).
Backtesting kết quả tốt, live thua — vì sao?
5 nguyên nhân phổ biến: (1) Look-ahead bias, (2) Không tính spread/slippage, (3) Overfitting, (4) Không Walk-Forward test, (5) Thị trường thay đổi regime sau khi bạn hoàn thành backtest. Giải pháp: tuân thủ checklist 8 bước ở trên.
Python MT5 API có thể backtest tick-by-tick không?
Không trực tiếp — copy_rates chỉ trả về OHLCV bars. Để tick-by-tick, dùng MT5 Strategy Tester (chạy nội bộ trong terminal MT5) hoặc download tick data riêng từ Dukascopy và load vào Python.
Làm sao biết mình đã overfit?
Walk-Forward Efficiency < 60% là dấu hiệu rõ ràng nhất. Ngoài ra: Sharpe backtest > 3 thường là dấu hiệu nghi vấn — kiểm tra kỹ look-ahead bias và số lượng tham số đã tối ưu.
Có thể dùng Python để tự động chạy bot live trên MT5 không?
Có — thư viện MetaTrader5 có mt5.order_send() để gửi lệnh từ Python. Tuy nhiên, cần MT5 đang chạy và kết nối internet liên tục. Hầu hết trader nghiêm túc vẫn prefer MQL5 native bot (như Nhị Quái V6/V9) cho live trading vì độ ổn định cao hơn.
Kết Luận: Backtesting Là Kỷ Luật, Không Phải Bùa May
Backtesting không phải là thứ bạn làm một lần rồi thôi. Đây là quy trình liên tục: khi thị trường thay đổi, khi chiến lược suy giảm hiệu quả, khi bạn muốn thêm một filter mới — mỗi lần đó bạn cần quay lại và backtesting lại.
Điều phân biệt một quant trader thực sự với người chỉ “chạy backtest cho vui” là:
- Walk-Forward Test — không chỉ dừng lại ở in-sample
- Tính đủ chi phí giao dịch — spread, commission, slippage
- Tối ưu Sharpe — không phải tổng lợi nhuận
- Robustness check — chiến lược phải ổn định khi tham số thay đổi nhỏ
- Monitor sau khi live — biết khi nào cần tắt bot
Toàn bộ code trong bài này là nền tảng để bạn bắt đầu hành trình đó. Khi bạn kết hợp Python backtesting với hệ thống 4 bot thực chiến (Nhị Quái V6, V9, Vô Vi Quái, FindMe Quái) và IB Rebates Exness, bạn đang xây dựng một cỗ máy tài chính được đo lường và tối ưu liên tục — không phải giao dịch “theo cảm giác”.
→ Xem thêm về hệ thống Quant: Phân Tích Định Lượng Là Gì? Ứng Dụng Quant Trading Trong Bot Forex MT5 2026
→ Xem thêm về IB Rebates: IB Forex Là Gì? Thu Nhập Thụ Động Từ Hệ Thống Rebates MT5
→ Tham gia cộng đồng HNDL: huongnghiepdulieu.com
Đọc thêm
- Python Backtest Chiến Lược RSI Trên VNIndex: Code Thực Tế Từ A–Z
- Python Cho Trader: Tối Ưu Tham Số Chiến Lược Tự Động
- Backtest Chiến Lược Giao Dịch Bằng Python Cho Trader
- Học Lập Trình Python Cho Trader Forex: Có Khác Gì Không?
Bài viết liên quan