Bài viết gần đây
-
Lộ Trình Học AI Trading Cho Người Đã Biết Bot Hedging (A–Z)
Tháng 9 8, 2026 -
Reinforcement Learning Cho Bot DCA: Dạy Bot Biết Khi Nào Nên Nín
Tháng 9 8, 2026
| Tối ưu tham số cBot & tránh Overfitting khi Backtest (Optimization)
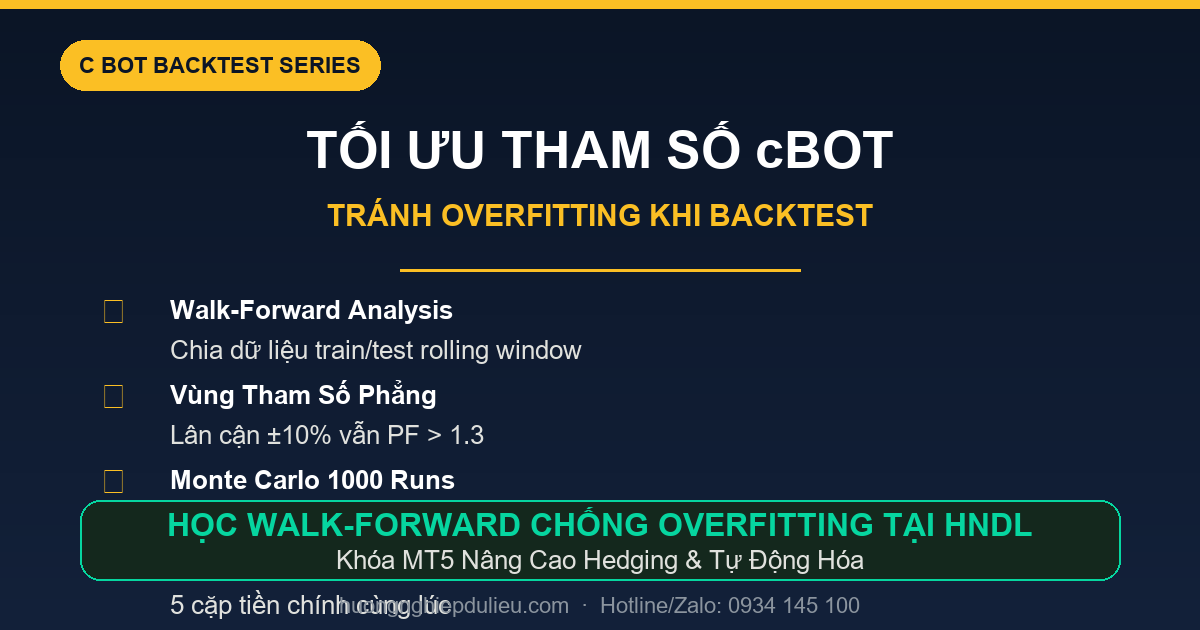
Tối Ưu Tham Số cBot: Cách Tránh Overfitting & Tìm Bộ Tham Số Bền
Bạn chạy optimization trên cTrader, chọn bộ tham số có Profit Factor cao nhất, backtest đẹp như mơ — nhưng lên live thì tài khoản “bốc hơi” trong 2 tuần. Đó là overfitting — bệnh phổ biến nhất của người làm bot.
Bài viết này dạy bạn: nhận biết overfitting, quy trình optimization an toàn, walk-forward analysis, và checklist tìm bộ tham số bền vững cho cBot thực chiến.
Overfitting Là Gì? Tại Sao Bot “Học Thuộc” Dữ Liệu Quá Khứ?
Overfitting xảy ra khi bot “học thuộc” nhiễu (noise) của dữ liệu quá khứ thay vì nắm được quy luật thị trường thực.
Dấu hiệu nhận biết:
- Backtest đẹp (PF > 3, DD < 10%) nhưng demo/live âm thảm
- Thay đổi 1 chút tham số (ví dụ MA 10→11) → lợi nhuận sụt giảm 50%+
- Chỉ tốt trên 1 cặp tiền/khung thời gian cụ thể
- Số lượng tham số tối ưu > 5-7
Ví dụ thực tế: Bot MA cross tối ưu FastMA=13, SlowMA=37, RSI=14, TP=23 pip, SL=41 pip → PF=4.2 trên 5 năm. Thay FastMA=12 → PF=1.1. Đây là overfitting điển hình — bot “học thuộc” noise của dữ liệu thay vì trend.
Quy Trình Optimization An Toàn (5 Bước)
Bước 1: Xác Định Không Gian Tham Số Hợp Lý
Đừng cho máy chạy toàn bộ khoảng giá trị. Hãy giới hạn dựa trên logic giao dịch:
| Tham số | Khoảng hợp lý | Lý do | |—|—|—| | MA nhanh | 5-20 | 20 chậm | | MA chậm | 30-100 | Phải > MA nhanh | | RSI period | 7-21 | Chuẩn 14, ±7 | | TP/SL (pip) | 10-100 | Phù hợp cặp tiền | | Lot size | 0.01-1.0 | Theo % equity |
Nguyên tắc: Ít tham số hơn = ít rủi ro overfitting. Bot 3 tham số thường bền hơn bot 10 tham số.
Bước 2: Chia Dữ Liệu — Train / Test / Validation
Đừng tối ưu trên toàn bộ dữ liệu. Hãy chia:
┌─────────────────────────────────────────────────────┐
│  70% Train (tối ưu)  │  15% Test  │  15% Validation │
│  (2019-2022)         │  (2023)    │  (2024)         │
└─────────────────────────────────────────────────────┘- Train: Chạy optimization, lấy top 10-20 bộ tham số
- Test: Chạy 10-20 bộ đó — không được sửa tham số — chọn top 3-5
- Validation: Chạy 3-5 bộ cuối cùng trên dữ liệu chưa từng thấy — chọn 1 bộ cuối
Bước 3: Chạy Optimization Trên cTrader
Tab Backtest → Optimization:
1. Chọn tham số cần tối ưu + khoảng giá trị 2. Objective: Chọn Profit Factor hoặc Net Profit / Max Drawdown (không chỉ Net Profit) 3. Max passes: Giới hạn (ví dụ 500-1000) để tránh chạy mãi 3. Genetic algorithm: Bật (tìm kiếm thông minh hơn brute force)
Mẹo: Chạy 2 lần:
- Lần 1: Khoảng rộng, ít passes → tìm vùng tham số tốt
- Lần 2: Thu hẹp khoảng quanh vùng tốt, nhiều passes → tinh chỉnh
Bước 4: Lọc Kết Quá — Không Chỉ Nhìn Profit Factor
Khi optimization xong, cTrader liệt kê hàng trăm kết quả. Đừng chọn hàng đầu. Hãy lọc:
| Tiêu chí lọc | Ngưỡng | |—|—| | Profit Factor | > 1.5 (trên train) | | Max Drawdown | 300 | | Win Rate | > 35% (nếu R:R > 1:2) | | Độ ổn định | Top 20 bộ tham số lân cận đều PF > 1.3 |
Quan trọng: Chọn vùng tham số phẳng (nhiều bộ lân cận đều tốt) thay vì đỉnh nhọn (chỉ 1 bộ tốt, lân cận đều tệ). Vùng phẳng = bền vững.
Bước 5: Walk-Forward Analysis (Bắt Buộc)
Đây là bước quan trọng nhất để loại overfitting.
Quy trình Walk-Forward (Rolling Window):
Window 1: Train 2019-2021 → Test 2022
Window 2: Train 2020-2022 → Test 2023
Window 3: Train 2021-2023 → Test 2024
Quy trình: 1. Tối ưu trên Train Window 1 → lấy bộ tham số tốt nhất 2. Chạy Test Window 1 — không được sửa tham số — ghi kết quả 3. Lặp lại Window 2, 3… 4. Điều kiện pass: Tất cả window test đều PF > 1.3, DD < 25%
Nếu bất kỳ window nào fail → bộ tham số đó overfitting → loại.
Các Kỹ Thuật Phòng Overfitting Khác
1. Monte Carlo Simulation
Chạy lại backtest 1000 lần với thứ tự lệnh xáo trộn (resample). Nếu 95% lần chạy vẫn lãi → chiến lược bền.
2. Parameter Sensitivity Analysis
Vẽ biểu đồ PF theo từng tham số. Nếu đường cong có nhiều “răng cưa” (biến động mạnh) → overfitting. Vùng phẳng = tốt.
3. Out-of-Sample Ratio
Tỷ lệ: Profit Factor (Test) / Profit Factor (Train)
- > 0.7: Tốt
- 0.5-0.7: Cân nhắc
- < 0.5: Overfitting nghiêm trọng
4. Giới Hạn Số Tham Số
- Bot đơn giản: 3-5 tham số
- Bot phức tạp: ≤ 7 tham số
- Mỗi tham số thêm = gấp đôi rủi ro overfitting
Checklist Tìm Bộ Tham Số Bền (In Ra Dán Màn Hình)
- [ ] Chia dữ liệu Train/Test/Validation (70/15/15)
- [ ] Giới hạn khoảng tham số theo logic giao dịch
- [ ] Chạy optimization với objective = PF hoặc NetProfit/MaxDD
- [ ] Lọc top 20: PF>1.5, DD300
- [ ] Kiểm tra vùng tham số phẳng (lân cận đều tốt)
- [ ] Chạy Walk-Forward 3+ window → tất cả pass
- [ ] Monte Carlo 1000 runs → 95% lãi
- [ ] Test trên 3+ cặp tiền khác nhau
- [ ] Test trên dữ liệu Validation (chưa từng thấy) → pass
- [ ] Chạy demo 4 tuần trước khi live
Case Study: Bot MA Cross — Từ Overfitting Đến Bền Vững
Lần 1 (Overfitting):
- Tối ưu toàn bộ 5 năm, chọn PF cao nhất
- Kết quả: FastMA=13, SlowMA=37, PF=4.2, DD=8%
- Demo 2 tuần: -15%
Lần 2 (Walk-Forward):
- Chia 3 window, walk-forward
- Chọn vùng phẳng: FastMA=10-15, SlowMA=40-60
- Kết quả: FastMA=12, SlowMA=50, PF=1.8 (train), 1.6 (test), 1.5 (validation)
- Demo 4 tuần: +8%
Bài học: Chấp nhận PF thấp hơn trên train để đổi lấy sự ổn định trên test/validation/live.
Kết Luận & CTA
Overfitting không thể loại bỏ hoàn toàn — nhưng có thể kiểm soát bằng quy trình nghiêm ngặt: chia dữ liệu, walk-forward, Monte Carlo, và chấp nhận PF thấp hơn để đổi lấy sự bền vững.
Nếu bạn muốn học quy trình optimization chuyên nghiệp, walk-forward analysis thực tế, và triển khai cBot bền vững lên live — khóa Lập trình MT5 Nâng cao Hedging & Tự động hóa của Hướng Nghiệp Dữ Liệu dạy trọn quy trình từ A-Z.
👉 Xem lịch khai giảng: https://www.huongnghiepdulieu.com/lich-khai-giang/ 👉 Chi tiết khóa học: https://www.huongnghiepdulieu.com/lap-trinh-mt5-nang-cao-hedging-tu-dong-hoa/ 📞 Hotline/Zalo: 0934 145 100
—
FAQ
Q: Overfitting có thể loại bỏ hoàn toàn không? A: Không thể 100%, nhưng có thể kiểm soát dưới ngưỡng chấp nhận được bằng quy trình walk-forward.
Q: Bao nhiêu tham số là quá nhiều? A: > 7 tham số cho bot đơn lẻ là rủi ro cao. Hãy tách thành nhiều bot đơn giản hơn.
Q: Walk-forward có bắt buộc không? A: Bắt buộc nếu bạn định chạy live tiền thật. Không walk-forward = cờ bạc.
Q: Profit Factor bao nhiêu là “đỉnh nhọn”? A: Nếu PF > 3.0 trên train nhưng < 1.5 trên test → đỉnh nhọn. PF 1.5-2.0 ổn định hơn.
Q: Có nên dùng Genetic Algorithm trong optimization không? A: Có, GA tìm kiếm nhanh hơn brute force. Nhưng vẫn phải walk-forward sau đó.
Q: Làm sao biết vùng tham số “phẳng”? A: Vẽ biểu đồ PF theo tham số. Vùng nhiều giá trị liên tiếp đều PF > 1.3 = phẳng.