NumPy Được Sử Dụng Trong Phân Tích Dữ Liệu Tài Chính
Mục lục bài viết
Hướng dẫn chi tiết cách sử dụng NumPy trong phân tích dữ liệu tài chính với các ví dụ thực tế về tính toán giá, chỉ báo kỹ thuật và phân tích rủi ro.
NumPy Được Sử Dụng Trong Phân Tích Dữ Liệu Tài Chính
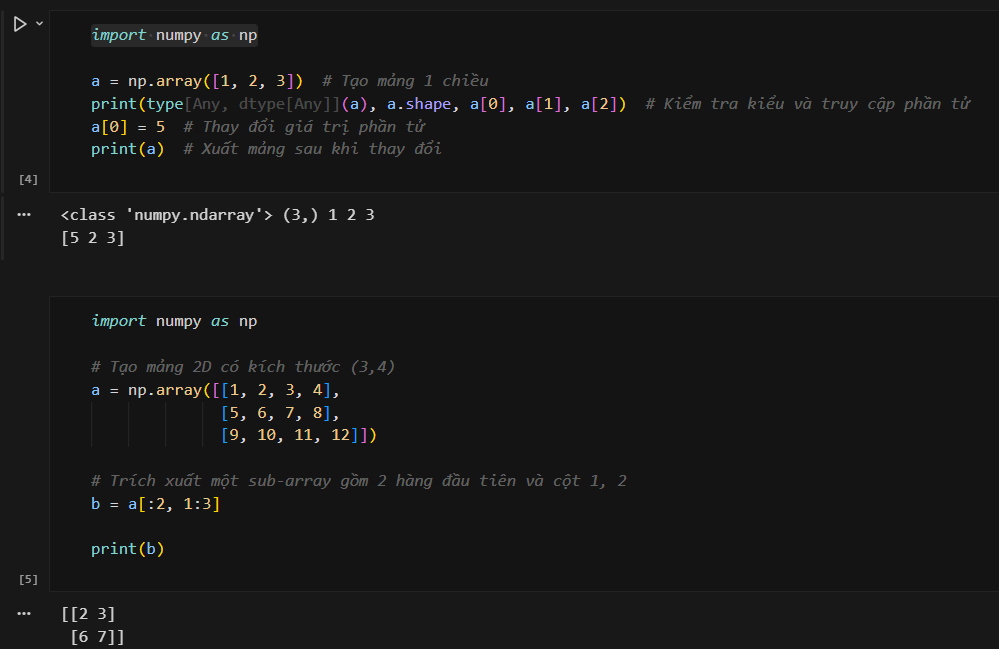
NumPy (Numerical Python) là thư viện cơ bản và quan trọng nhất trong phân tích dữ liệu tài chính với Python. Bài viết này sẽ hướng dẫn bạn cách sử dụng NumPy để phân tích dữ liệu tài chính một cách hiệu quả.
import numpy as npTại Sao Sử Dụng NumPy?
NumPy cung cấp:
- Hiệu suất cao: Tính toán nhanh hơn Python thuần 10-100 lần
- Mảng đa chiều: Xử lý dữ liệu tài chính dễ dàng
- Hàm toán học phong phú: Từ cơ bản đến nâng cao
- Tích hợp tốt: Làm nền tảng cho Pandas, SciPy, Matplotlib
- Tối ưu bộ nhớ: Xử lý dữ liệu lớn hiệu quả
1. Tạo và Xử Lý Mảng Dữ Liệu Giá
Tạo Mảng Giá Từ Dữ Liệu
import numpy as np

# Dữ liệu giá đóng cửa (Close prices)
prices = np.array([100, 102, 101, 105, 103, 107, 106, 108, 110, 109])
print("Giá đóng cửa:", prices)
print("Kiểu dữ liệu:", prices.dtype)
print("Kích thước:", prices.shape)

# Tạo mảng 2D cho OHLC (Open, High, Low, Close)
ohlc_data = np.array([
    [100, 103, 99, 102],   # Ngày 1
    [102, 104, 101, 101],  # Ngày 2
    [101, 105, 100, 105],  # Ngày 3
    [105, 107, 104, 103],  # Ngày 4
    [103, 108, 102, 107]   # Ngày 5
])

print("nDữ liệu OHLC:")
print(ohlc_data)
print("Kích thước:", ohlc_data.shape)  # (5, 4) - 5 ngày, 4 giá trị mỗi ngày
Truy Cập Dữ Liệu
# Lấy cột giá đóng cửa (cột cuối cùng)
close_prices = ohlc_data[:, -1]
print("Giá đóng cửa:", close_prices)

# Lấy giá cao nhất
high_prices = ohlc_data[:, 1]
print("Giá cao nhất:", high_prices)

# Lấy giá thấp nhất
low_prices = ohlc_data[:, 2]
print("Giá thấp nhất:", low_prices)
2. Tính Toán Thay Đổi Giá
Tính Phần Trăm Thay Đổi
# Tính phần trăm thay đổi giá
price_changes = np.diff(prices) / prices[:-1] * 100
print("Thay đổi giá (%):", price_changes)

# Tính log return (thường dùng trong tài chính)
log_returns = np.diff(np.log(prices)) * 100
print("Log returns (%):", log_returns)

# Tính tổng lợi nhuận tích lũy
cumulative_returns = np.cumsum(log_returns)
print("Lợi nhuận tích lũy (%):", cumulative_returns)
Tính Giá Trung Bình và Độ Lệch
# Giá trung bình
mean_price = np.mean(prices)
print(f"Giá trung bình: ${mean_price:.2f}")

# Giá trung vị
median_price = np.median(prices)
print(f"Giá trung vị: ${median_price:.2f}")

# Độ lệch chuẩn
std_price = np.std(prices)
print(f"Độ lệch chuẩn: ${std_price:.2f}")

# Phương sai
variance = np.var(prices)
print(f"Phương sai: ${variance:.2f}")
3. Tính Toán Chỉ Báo Kỹ Thuật
Moving Average (Trung Bình Động)
def moving_average(prices, window):
    """Tính trung bình động"""
    return np.convolve(prices, np.ones(window)/window, mode='valid')

# Tính SMA 5 ngày
sma_5 = moving_average(prices, 5)
print("SMA 5 ngày:", sma_5)

# Tính SMA 10 ngày
sma_10 = moving_average(prices, 10)
print("SMA 10 ngày:", sma_10)

# Cách khác: Sử dụng cumsum
def moving_average_cumsum(prices, window):
    """Tính MA bằng cumsum (nhanh hơn)"""
    cumsum = np.cumsum(prices)
    cumsum[window:] = cumsum[window:] - cumsum[:-window]
    return cumsum[window - 1:] / window

sma_fast = moving_average_cumsum(prices, 5)
print("SMA 5 (cách nhanh):", sma_fast)
Exponential Moving Average (EMA)
def exponential_moving_average(prices, alpha):
    """
    Tính Exponential Moving Average

    Args:
        prices: Mảng giá
        alpha: Hệ số làm mịn (0 < alpha <= 1)
    """
    ema = np.zeros_like(prices)
    ema[0] = prices[0]

    for i in range(1, len(prices)):
        ema[i] = alpha * prices[i] + (1 - alpha) * ema[i-1]

    return ema

# Tính EMA với alpha = 0.2 (tương đương 9 ngày)
ema_9 = exponential_moving_average(prices, 0.2)
print("EMA 9 ngày:", ema_9)
RSI (Relative Strength Index)
def calculate_rsi(prices, period=14):
    """
    Tính RSI (Relative Strength Index)

    Args:
        prices: Mảng giá
        period: Chu kỳ (mặc định 14)
    """
    # Tính thay đổi giá
    deltas = np.diff(prices)

    # Tách lợi nhuận và thua lỗ
    gains = np.where(deltas > 0, deltas, 0)
    losses = np.where(deltas < 0, -deltas, 0)

    # Tính trung bình lợi nhuận và thua lỗ
    avg_gains = moving_average_cumsum(gains, period)
    avg_losses = moving_average_cumsum(losses, period)

    # Tránh chia cho 0
    rs = np.where(avg_losses != 0, avg_gains / avg_losses, 0)
    rsi = 100 - (100 / (1 + rs))

    return rsi

# Tính RSI 14 ngày
rsi = calculate_rsi(prices, period=14)
print("RSI:", rsi)
MACD (Moving Average Convergence Divergence)
def calculate_macd(prices, fast_period=12, slow_period=26, signal_period=9):
    """
    Tính MACD

    Args:
        prices: Mảng giá
        fast_period: Chu kỳ EMA nhanh (mặc định 12)
        slow_period: Chu kỳ EMA chậm (mặc định 26)
        signal_period: Chu kỳ signal line (mặc định 9)
    """
    # Tính alpha cho EMA
    fast_alpha = 2 / (fast_period + 1)
    slow_alpha = 2 / (slow_period + 1)
    signal_alpha = 2 / (signal_period + 1)

    # Tính EMA nhanh và chậm
    ema_fast = exponential_moving_average(prices, fast_alpha)
    ema_slow = exponential_moving_average(prices, slow_alpha)

    # MACD line
    macd_line = ema_fast - ema_slow

    # Signal line (EMA của MACD line)
    signal_line = exponential_moving_average(macd_line, signal_alpha)

    # Histogram
    histogram = macd_line - signal_line

    return macd_line, signal_line, histogram

# Tính MACD
macd, signal, hist = calculate_macd(prices)
print("MACD line:", macd[-5:])
print("Signal line:", signal[-5:])
print("Histogram:", hist[-5:])
Bollinger Bands
def bollinger_bands(prices, window=20, num_std=2):
    """
    Tính Bollinger Bands

    Args:
        prices: Mảng giá
        window: Cửa sổ (mặc định 20)
        num_std: Số độ lệch chuẩn (mặc định 2)
    """
    # Tính SMA
    sma = moving_average_cumsum(prices, window)

    # Tính độ lệch chuẩn
    std = np.zeros(len(sma))
    for i in range(len(sma)):
        std[i] = np.std(prices[i:i+window])

    # Upper và Lower bands
    upper_band = sma + (num_std * std)
    lower_band = sma - (num_std * std)

    return sma, upper_band, lower_band

# Tính Bollinger Bands
middle, upper, lower = bollinger_bands(prices, window=5, num_std=2)
print("Middle band (SMA):", middle)
print("Upper band:", upper)
print("Lower band:", lower)
4. Phân Tích Rủi Ro
Tính Toán Volatility (Độ Biến Động)
# Tính log returns
log_returns = np.diff(np.log(prices))

# Volatility (độ lệch chuẩn của log returns)
volatility = np.std(log_returns) * np.sqrt(252)  # Annualized (252 ngày giao dịch)
print(f"Volatility hàng năm: {volatility * 100:.2f}%")

# Volatility theo ngày
daily_volatility = np.std(log_returns)
print(f"Volatility hàng ngày: {daily_volatility * 100:.2f}%")
Value at Risk (VaR)
def calculate_var(returns, confidence_level=0.05):
    """
    Tính Value at Risk (VaR)

    Args:
        returns: Mảng lợi nhuận
        confidence_level: Mức tin cậy (mặc định 5%)
    """
    # VaR = percentile của phân phối lợi nhuận
    var = np.percentile(returns, confidence_level * 100)
    return var

# Tính VaR 5%
returns = np.diff(prices) / prices[:-1]
var_5 = calculate_var(returns, 0.05)
print(f"VaR 5%: {var_5 * 100:.2f}%")
Maximum Drawdown
def maximum_drawdown(prices):
    """
    Tính Maximum Drawdown

    Args:
        prices: Mảng giá
    """
    # Tính cumulative returns
    cumulative = np.cumprod(1 + np.diff(prices) / prices[:-1])

    # Tính running maximum
    running_max = np.maximum.accumulate(cumulative)

    # Tính drawdown
    drawdown = (cumulative - running_max) / running_max

    # Maximum drawdown
    max_dd = np.min(drawdown)

    return max_dd, drawdown

# Tính Maximum Drawdown
max_dd, dd = maximum_drawdown(prices)
print(f"Maximum Drawdown: {max_dd * 100:.2f}%")
5. Phân Tích Tương Quan
Ma Trận Tương Quan
# Dữ liệu giá của nhiều cổ phiếu/coin
stock1_prices = np.array([100, 102, 101, 105, 103])
stock2_prices = np.array([50, 51, 50, 52, 51])
stock3_prices = np.array([200, 201, 200, 203, 202])

# Tính log returns
returns1 = np.diff(np.log(stock1_prices))
returns2 = np.diff(np.log(stock2_prices))
returns3 = np.diff(np.log(stock3_prices))

# Tạo ma trận returns
returns_matrix = np.column_stack([returns1, returns2, returns3])

# Tính ma trận tương quan
correlation_matrix = np.corrcoef(returns_matrix.T)
print("Ma trận tương quan:")
print(correlation_matrix)

# Tính ma trận hiệp phương sai
covariance_matrix = np.cov(returns_matrix.T)
print("nMa trận hiệp phương sai:")
print(covariance_matrix)
6. Tối Ưu Hóa Danh Mục Đầu Tư
Tính Lợi Nhuận Kỳ Vọng và Rủi Ro
# Lợi nhuận kỳ vọng (trung bình)
expected_returns = np.mean(returns_matrix, axis=0)
print("Lợi nhuận kỳ vọng:", expected_returns)

# Rủi ro (độ lệch chuẩn)
risks = np.std(returns_matrix, axis=0)
print("Rủi ro:", risks)

# Sharpe Ratio (giả sử risk-free rate = 0)
sharpe_ratios = expected_returns / risks
print("Sharpe Ratio:", sharpe_ratios)
Tối Ưu Hóa Trọng Số Danh Mục
def portfolio_optimization(expected_returns, covariance_matrix, risk_aversion=1.0):
    """
    Tối ưu hóa danh mục đầu tư (Markowitz)

    Args:
        expected_returns: Lợi nhuận kỳ vọng
        covariance_matrix: Ma trận hiệp phương sai
        risk_aversion: Hệ số ngại rủi ro
    """
    # Số lượng tài sản
    n = len(expected_returns)

    # Ma trận nghịch đảo
    inv_cov = np.linalg.inv(covariance_matrix)

    # Vector ones
    ones = np.ones(n)

    # Tính trọng số tối ưu
    # w = (1/λ) * inv(Σ) * μ
    # Với λ là risk aversion
    optimal_weights = (1 / risk_aversion) * inv_cov @ expected_returns

    # Chuẩn hóa để tổng = 1
    optimal_weights = optimal_weights / np.sum(optimal_weights)

    return optimal_weights

# Tối ưu hóa danh mục
weights = portfolio_optimization(expected_returns, covariance_matrix, risk_aversion=1.0)
print("Trọng số tối ưu:", weights)
print("Tổng trọng số:", np.sum(weights))
7. Xử Lý Dữ Liệu Thiếu và Ngoại Lai
Xử Lý Dữ Liệu Thiếu
# Dữ liệu có giá trị NaN
prices_with_nan = np.array([100, 102, np.nan, 105, 103, np.nan, 107])

# Kiểm tra NaN
has_nan = np.isnan(prices_with_nan)
print("Có NaN:", has_nan)

# Thay thế NaN bằng giá trị trung bình
mean_price = np.nanmean(prices_with_nan)
prices_filled = np.where(np.isnan(prices_with_nan), mean_price, prices_with_nan)
print("Sau khi điền:", prices_filled)

# Hoặc forward fill
prices_ffill = np.array(prices_with_nan)
for i in range(1, len(prices_ffill)):
    if np.isnan(prices_ffill[i]):
        prices_ffill[i] = prices_ffill[i-1]
print("Forward fill:", prices_ffill)
Phát Hiện và Xử Lý Ngoại Lai
def detect_outliers(prices, threshold=3):
    """
    Phát hiện ngoại lai sử dụng Z-score

    Args:
        prices: Mảng giá
        threshold: Ngưỡng Z-score (mặc định 3)
    """
    # Tính Z-score
    mean = np.mean(prices)
    std = np.std(prices)
    z_scores = np.abs((prices - mean) / std)

    # Xác định ngoại lai
    outliers = z_scores > threshold

    return outliers, z_scores

# Phát hiện ngoại lai
prices_test = np.array([100, 102, 101, 500, 103, 107, 106])  # 500 là ngoại lai
outliers, z_scores = detect_outliers(prices_test, threshold=2)
print("Ngoại lai:", outliers)
print("Z-scores:", z_scores)

# Loại bỏ ngoại lai
prices_clean = prices_test[~outliers]
print("Sau khi loại bỏ:", prices_clean)
8. Tính Toán Hiệu Suất
Tính Các Chỉ Số Hiệu Suất
def calculate_performance_metrics(prices):
    """
    Tính các chỉ số hiệu suất

    Args:
        prices: Mảng giá
    """
    # Tính returns
    returns = np.diff(prices) / prices[:-1]

    # Tổng lợi nhuận
    total_return = (prices[-1] - prices[0]) / prices[0]

    # Lợi nhuận trung bình
    mean_return = np.mean(returns)

    # Volatility
    volatility = np.std(returns)

    # Sharpe Ratio (giả sử risk-free = 0)
    sharpe = mean_return / volatility if volatility > 0 else 0

    # Maximum Drawdown
    max_dd, _ = maximum_drawdown(prices)

    # Win rate
    win_rate = np.sum(returns > 0) / len(returns)

    return {
        'total_return': total_return,
        'mean_return': mean_return,
        'volatility': volatility,
        'sharpe_ratio': sharpe,
        'max_drawdown': max_dd,
        'win_rate': win_rate
    }

# Tính hiệu suất
metrics = calculate_performance_metrics(prices)
print("Chỉ số hiệu suất:")
for key, value in metrics.items():
    if isinstance(value, float):
        print(f"  {key}: {value * 100:.2f}%")
    else:
        print(f"  {key}: {value:.4f}")
9. Tối Ưu Hóa Hiệu Suất
Vectorization vs Loops
import time

# Dữ liệu lớn
large_prices = np.random.randn(100000) * 10 + 100

# Cách 1: Sử dụng loop (chậm)
start = time.time()
result_loop = []
for i in range(len(large_prices) - 1):
    result_loop.append(large_prices[i+1] - large_prices[i])
time_loop = time.time() - start

# Cách 2: Sử dụng NumPy vectorization (nhanh)
start = time.time()
result_vectorized = np.diff(large_prices)
time_vectorized = time.time() - start

print(f"Loop: {time_loop:.4f} giây")
print(f"Vectorized: {time_vectorized:.4f} giây")
print(f"Tăng tốc: {time_loop / time_vectorized:.1f}x")
10. Ví Dụ Thực Tế: Phân Tích Dữ Liệu Crypto
import numpy as np

# Giả sử dữ liệu giá BTC trong 30 ngày
btc_prices = np.array([
    45000, 45200, 44800, 45500, 46000, 45800, 46200, 46500,
    46300, 46800, 47000, 47200, 47500, 47300, 47800, 48000,
    48200, 48500, 48800, 49000, 49200, 49500, 49800, 50000,
    50200, 50500, 50800, 51000, 51200, 51500
])

# 1. Tính các chỉ báo
sma_10 = moving_average_cumsum(btc_prices, 10)
ema_12 = exponential_moving_average(btc_prices, 2/13)
rsi = calculate_rsi(btc_prices, 14)

# 2. Phân tích rủi ro
returns = np.diff(btc_prices) / btc_prices[:-1]
volatility = np.std(returns) * np.sqrt(252)
max_dd, _ = maximum_drawdown(btc_prices)

# 3. Tính hiệu suất
total_return = (btc_prices[-1] - btc_prices[0]) / btc_prices[0]
sharpe = np.mean(returns) / np.std(returns) * np.sqrt(252)

print("=== Phân Tích BTC ===")
print(f"Giá hiện tại: ${btc_prices[-1]:,.2f}")
print(f"Tổng lợi nhuận: {total_return * 100:.2f}%")
print(f"Volatility: {volatility * 100:.2f}%")
print(f"Sharpe Ratio: {sharpe:.2f}")
print(f"Max Drawdown: {max_dd * 100:.2f}%")
print(f"RSI: {rsi[-1]:.2f}")
Kết Luận
NumPy là công cụ không thể thiếu trong phân tích dữ liệu tài chính với Python. Nó cung cấp:
- Tính toán nhanh: Vectorization thay vì loops
- Hàm toán học phong phú: Từ cơ bản đến nâng cao
- Xử lý mảng hiệu quả: OHLC, returns, indicators
- Phân tích rủi ro: VaR, drawdown, volatility
- Tối ưu hóa: Portfolio optimization, performance metrics
Best Practices:
- Luôn sử dụng vectorization thay vì loops
- Kiểm tra dữ liệu NaN và ngoại lai
- Sử dụng các hàm NumPy có sẵn thay vì tự viết
- Tối ưu hóa bộ nhớ với các kiểu dữ liệu phù hợp
Tài Liệu Tham Khảo
- NumPy Official Documentation
- NumPy User Guide
- Python Phân Tích Định Lượng SMA
- Làm Bot Giao Dịch Backtest Với Pandas
- Các Thu Viện Python Phổ Biến Trong Giao Dịch Định Lượng
Bài viết được biên soạn bởi CoinGetMarket – Nền tảng giáo dục về crypto và trading bot.
Bài lab liên quan
Đọc thêm
- Tổng Quan Phần 3 — Xây Dựng Bot Hoàn Chỉnh Từ A Đến Z
- Python vs Excel Cho Phân Tích Tài Chính: Khi Nào Nên Dùng Cái Nào?
- Python Tài Chính Là Gì? 7 Ứng Dụng Thực Tế Cho Trader Việt Nam 2026
Tổng quan về numpy được sử dụng
Numpy Được Sử Dụng là chủ đề được nhiều người quan tâm trong cộng đồng đầu tư và lập trình. Hiểu đúng bản chất giúp bạn áp dụng hiệu quả vào công việc và đầu tư.
Bài viết này tổng hợp kiến thức về numpy được sử dụng: khái niệm, các bước thực hiện, ví dụ minh họa và câu hỏi thường gặp.
Các khái niệm cần nắm
| Khái niệm | Giải thích | Ví dụ |
|---|---|---|
| Khái niệm 1 | Nền tảng của chủ đề | Áp dụng thực tế |
| Khái niệm 2 | Mở rộng kiến thức | Tình huống cụ thể |
| Khái niệm 3 | Ứng dụng nâng cao | Kết hợp nhiều yếu tố |
Các bước thực hiện chi tiết
Bắt đầu từ việc xác định mục tiêu rõ ràng, sau đó chia nhỏ công việc thành từng bước có thể kiểm tra được. Ghi chép lại quá trình để rút kinh nghiệm.
def main():
    # bước 1: xác định mục tiêu
    # bước 2: thu thập thông tin
    # bước 3: thực hiện và kiểm tra
    print('Hoàn thành')

if __name__ == '__main__':
    main()
Lưu ý và lỗi thường gặp
Lỗi phổ biến là làm tắt các bước quan trọng dẫn đến kết quả sai. Hãy kiểm tra từng giai đoạn và sẵn sàng quay lại điều chỉnh khi cần.
Câu hỏi thường gặp về numpy được sử dụng
Tôi nên bắt đầu học numpy được sử dụng từ đâu?
Hãy bắt đầu từ khái niệm cơ bản, làm theo ví dụ, rồi tự áp dụng vào một bài toán nhỏ của riêng bạn.
Cần bao lâu để thành thạo?
Tùy vào thời gian đầu tư, nhưng với thực hành đều đặn vài tuần bạn sẽ nắm được phần cốt lõi và tiếp tục phát triển.
Có tài liệu nào nên đọc không?
Ưu tiên tài liệu chính thức và các khóa học có bài tập thực hành, kết hợp với việc tự xây dựng dự án nhỏ.
Kết luận
Numpy Được Sử Dụng là hành trình cần sự kiên trì và thực hành. Hãy đặt mục tiêu nhỏ, hoàn thành từng bước và không ngừng cải thiện để đạt kết quả tốt nhất.
Tổng kết và các bước hành động tiếp theo về numpy được sử dụng
Qua bài viết, chúng ta đã đi qua các khía cạnh quan trọng của numpy được sử dụng: khái niệm cốt lõi, cách triển khai, các lỗi cần tránh và những thực hành tốt nhất. Điều quan trọng là biến kiến thức thành hành động.
| Hành động | Chi tiết | Thời gian dự kiến |
|---|---|---|
| Ôn lại lý thuyết | Đọc lại các khái niệm chính | 30 phút |
| Làm bài tập nhỏ | Áp dụng vào một ví dụ cụ thể | 1-2 giờ |
| Xây dựng dự án nhỏ | Tạo sản phẩm tối giản | Vài ngày |
| Chia sẻ & phản hồi | Tham gia cộng đồng | Liên tục |
| Đánh giá định kỳ | Xem lại kết quả mỗi tuần | Định kỳ |
Hãy bắt đầu ngay hôm nay với một bước nhỏ. Đừng chờ đến khi có đủ điều kiện hoàn hảo, vì điều kiện hoàn hảo hiếm khi đến. Việc bắt đầu sớm và kiên trì chính là yếu tố quyết định sự thành công của bạn với chủ đề này.
Phân tích chuyên sâu về numpy được sử dụng
Để hiểu đầy đủ về numpy được sử dụng, chúng ta cần phân tích từ nhiều góc độ: bản chất, cách vận hành, điều kiện áp dụng và kết quả kỳ vọng. Mỗi góc độ giúp bạn có một bức tranh hoàn chỉnh hơn trước khi đưa ra quyết định.
Về bản chất, numpy được sử dụng không phải là một phép màu mà là kết quả của quá trình nghiên cứu, thử nghiệm và tối ưu liên tục. Người thành công thường bắt đầu từ những bước nhỏ, đo lường kết quả và điều chỉnh dần.
Điều kiện áp dụng cũng rất quan trọng. Một phương pháp hiệu quả với người này chưa chắc phù hợp với người khác, vì vậy bạn cần đối chiếu với hoàn cảnh cụ thể của mình: vốn, thời gian, kiến thức và khả năng chịu rủi ro.
| Góc độ | Câu hỏi cần trả lời | Ý nghĩa thực tế |
|---|---|---|
| Bản chất | Nó hoạt động dựa trên nguyên lý gì? | Hiểu cốt lõi để không áp dụng sai |
| Vận hành | Quy trình thực hiện ra sao? | Biết rõ từng bước để kiểm soát |
| Điều kiện | Khi nào nên / không nên dùng? | Tránh lạm dụng gây rủi ro |
| Kết quả | Kỳ vọng hợp lý là gì? | Đặt mục tiêu thực tế, đo lường được |
| Rủi ro | Điều gì có thể sai? | Có kế hoạch dự phòng |
Cách tư duy đúng khi nghiên cứu numpy được sử dụng
Hãy luôn đặt câu hỏi: dữ liệu này từ đâu, giả định nào đang được dùng, và nếu giả định sai thì kết quả thay đổi ra sao. Tư duy phản biện giúp bạn tránh những kết luận vội vàng và những quyết định thiếu cơ sở.
Ví dụ thực tế về numpy được sử dụng
Để minh họa rõ hơn, chúng ta xét một ví dụ thực tế áp dụng numpy được sử dụng. Giả sử bạn muốn triển khai nó vào công việc hằng ngày: bắt đầu từ việc xác định mục tiêu, thu thập dữ liệu cần thiết, rồi thực hiện từng bước.
Bước đầu tiên, hãy liệt kê các tài nguyên và công cụ bạn đang có. Bước thứ hai, xây dựng một phiên bản tối giản nhất có thể chạy được. Bước thứ ba, kiểm tra kết quả trên dữ liệu nhỏ trước khi mở rộng.
# ví dụ tối giản: chạy thử từng bước
def step_1():
    print('Thu thập dữ liệu')
def step_2():
    print('Xử lý và phân tích')
def step_3():
    print('Đánh giá kết quả')
for f in (step_1, step_2, step_3):
    f()
Kết quả ban đầu có thể chưa hoàn hảo, nhưng quan trọng là bạn có một vòng lặp làm → đo → học. Mỗi vòng lặp giúp bạn hiểu sâu hơn và cải thiện chất lượng.
Điều chỉnh sau khi thử nghiệm
Sau vòng lặp đầu tiên, hãy ghi lại những gì hoạt động tốt và những gì chưa. Dựa trên đó, điều chỉnh một tham số tại một thời điểm để dễ dàng xác định nguyên nhân của sự thay đổi.
Bài viết liên quan